หากคุณเป็นคนหนึ่งที่กำลังผ่อนบ้านหรือสินเชื่อที่อยู่อาศัยอยู่ แล้วรู้สึกว่าอัตราดอกเบี้ยที่จ่ายในแต่ละเดือนสูงเกินไป คำว่า “รีไฟแนนซ์” อาจเป็นคำที่คุณเคยได้ยินหรือกำลังพิจารณาอยู่ในตอนนี้
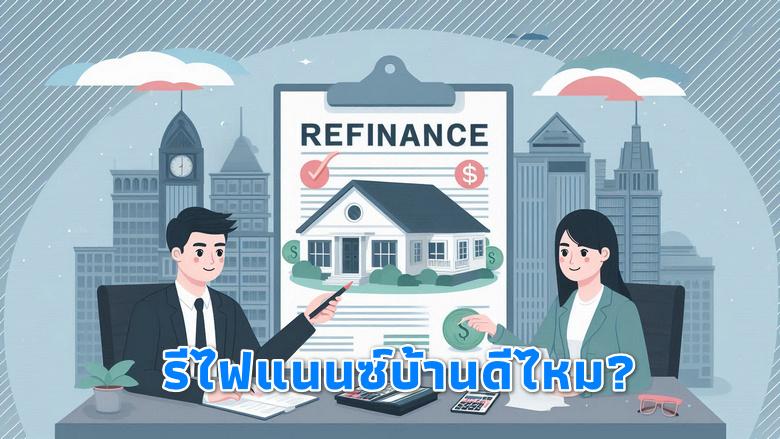
การรีไฟแนนซ์ (Refinance) คือการเปลี่ยนเจ้าหนี้หรือปรับโครงสร้างเงินกู้เดิม เพื่อให้ได้เงื่อนไขใหม่ที่ดีกว่า เช่น อัตราดอกเบี้ยที่ต่ำลง ระยะเวลาผ่อนที่เหมาะสม หรือแม้แต่การรวมหนี้เพื่อบริหารจัดการง่ายขึ้น แต่คำถามสำคัญคือ “รีไฟแนนซ์บ้านดีไหม?”
เราจะช่วยให้คุณเข้าใจทั้ง ข้อดี ข้อเสีย และขั้นตอนของการรีไฟแนนซ์ อย่างละเอียด พร้อมคำแนะนำเบื้องต้นก่อนตัดสินใจ เพื่อให้คุณสามารถลดภาระหนี้อย่างมีประสิทธิภาพ และตัดสินใจได้อย่างมั่นใจ
รีไฟแนนซ์คืออะไร?
รีไฟแนนซ์ (Refinance) หมายถึงการย้ายเงินกู้ที่มีอยู่เดิมไปยังสถาบันการเงินใหม่ หรือขอปรับสัญญากับเจ้าหนี้เดิม เพื่อให้ได้เงื่อนไขที่ดีกว่า เช่น ดอกเบี้ยต่ำลง ระยะเวลาผ่อนยาวขึ้น หรือรวมยอดหนี้หลายบัญชีไว้ในที่เดียว
โดยทั่วไปจะนิยมรีไฟแนนซ์ในสินเชื่อบ้าน หรือสินเชื่อรถยนต์ ซึ่งยอดเงินกู้และระยะเวลาผ่อนค่อนข้างยาว
ขั้นตอนการรีไฟแนนซ์
- ตรวจสอบสัญญาเงินกู้เดิม ว่ามีค่าปรับหากปิดบัญชีก่อนกำหนดหรือไม่
- เปรียบเทียบอัตราดอกเบี้ยจากธนาคารต่างๆ
- เตรียมเอกสาร เช่น สำเนาบัตรประชาชน สัญญาเงินกู้เดิม สลิปเงินเดือน
- ยื่นคำขอรีไฟแนนซ์กับธนาคารใหม่ พร้อมรอการอนุมัติ
- หากผ่านแล้ว ธนาคารใหม่จะจ่ายหนี้แทนธนาคารเดิม และทำสัญญาใหม่กับคุณ
ข้อดีของการรีไฟแนนซ์
- ลดดอกเบี้ยบ้าน: ช่วยให้ยอดผ่อนรายเดือนลดลง
- ประหยัดเงินในระยะยาว: ดอกเบี้ยน้อยลงหลายแสนบาทในระยะ 10–20 ปี
- สามารถปรับเงื่อนไขให้เหมาะกับสถานะการเงิน เช่น ลดงวดผ่อน, เพิ่มระยะเวลาผ่อน
- โอกาสรวมหนี้: หากมีหนี้บัตรเครดิตหรือสินเชื่ออื่นๆ บางธนาคารอนุญาตให้รวมไว้ในสินเชื่อเดียว
ข้อเสียของการรีไฟแนนซ์
- มีค่าใช้จ่ายในการดำเนินการ: เช่น ค่าประเมินหลักทรัพย์, ค่าธรรมเนียมการจดจำนอง, ค่าทนาย
- ขั้นตอนยุ่งยากและใช้เวลา: อาจใช้เวลาหลายสัปดาห์
- เสี่ยงต่อการได้เงื่อนไขแย่กว่าเดิม หากไม่ศึกษาให้รอบคอบ
- อาจมีค่าปรับจากธนาคารเดิม: หากปิดบัญชีก่อนกำหนด
ตารางเปรียบเทียบก่อน-หลังรีไฟแนนซ์
| รายการ | ก่อนรีไฟแนนซ์ | หลังรีไฟแนนซ์ |
|---|---|---|
| อัตราดอกเบี้ย | 6.5% ต่อปี | 3.25% ต่อปี (เฉลี่ย 3 ปีแรก) |
| ค่างวดรายเดือน | 15,000 บาท | 11,500 บาท |
| ระยะเวลาผ่อน | 20 ปี | 25 ปี (เลือกได้) |
| ค่าใช้จ่ายเบื้องต้น | ไม่มี | ประมาณ 15,000–30,000 บาท |
| ผลรวมดอกเบี้ยตลอดสัญญา | 1.2 ล้านบาท | ประมาณ 7–8 แสนบาท |
การรีไฟแนนซ์ไม่ใช่เรื่องใหม่ แต่เป็นเครื่องมือที่มีประสิทธิภาพในการ ลดดอกเบี้ยบ้าน และ ลดภาระหนี้ระยะยาว หากคุณศึกษาเงื่อนไขและคำนวณตัวเลขอย่างรอบคอบ คุณอาจสามารถประหยัดเงินได้หลักแสนบาทเลยทีเดียว อย่างไรก็ตาม ไม่ใช่ทุกคนที่ควรรีไฟแนนซ์ หากคุณยังอยู่ในช่วงดอกเบี้ยต่ำจากโปรโมชันเดิม หรือมีค่าใช้จ่ายดำเนินการสูงเกินไป อาจยังไม่ใช่เวลาที่เหมาะสม
สุดท้ายนี้ การรีไฟแนนซ์ควรเป็นส่วนหนึ่งของการ วางแผนการเงิน ที่ดีและยั่งยืน ไม่ใช่แค่เพื่อลดค่างวดชั่วคราวเท่านั้น