เคยสงสัยไหมว่าทำไมบางคนถึงสร้างตัวจนร่ำรวยได้ ทั้งที่อาจจะเริ่มต้นจากรายได้ไม่ต่างจากเรา? คำตอบสำคัญส่วนหนึ่งไม่ได้อยู่ที่ว่า “หาเงินได้เท่าไหร่” แต่อยู่ที่ “บริหารเงินอย่างไร” ต่างหาก วันนี้เราจะมาเปิดเคล็ดลับที่คนรวยและนักวางแผนการเงินทั่วโลกนิยมใช้ นั่นคือ สูตรการจัดสรรเงิน 70-20-10 ซึ่งเป็นหลักการที่เรียบง่ายแต่ทรงพลังอย่างไม่น่าเชื่อ
การมีเงินมากหรือน้อยไม่ใช่ตัวชี้วัดความมั่งคั่งเพียงอย่างเดียว — วิธีที่คุณ จัดสรรเงิน ต่างหากที่เป็นตัวแปรสำคัญ คนรวยหลายคนใช้สูตรง่าย ๆ ที่ช่วยให้เงินทำงานแทนคนหนึ่งสูตรคือ 70-20-10 บทความนี้จะอธิบายความหมาย วิธีใช้งานจริง ตัวอย่างตัวเลข และคำแนะนำปรับใช้ตามสถานการณ์ของคุณ
สูตรจัดสรรเงิน 70-20-10 คืออะไร?
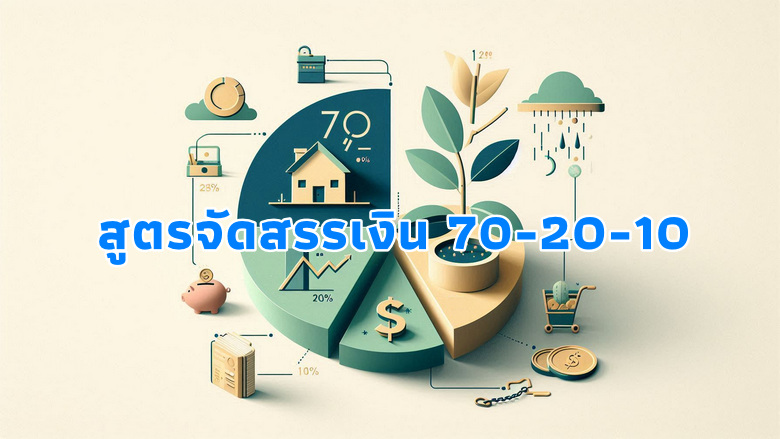
หลักการของ 70-20-10 คือการแบ่งรายได้สุทธิ (เงินเดือนหลังหักภาษีและประกันสังคม) ออกเป็น 3 ก้อนหลักๆ เพื่อให้เงินทุกบาททุกสตางค์ของคุณทำงานอย่างมีเป้าหมาย ไม่ใช่แค่ใช้จ่ายไปวันๆ เรามาดูกันว่าแต่ละส่วนประกอบด้วยอะไรบ้าง
1. 70% สำหรับค่าใช้จ่ายในปัจจุบัน (Spend)
เงินก้อนใหญ่ที่สุดนี้มีไว้สำหรับ ค่าใช้จ่ายในชีวิตประจำวันทั้งหมด ทั้งที่เป็นค่าใช้จ่ายจำเป็น (Needs) และค่าใช้จ่ายเพื่อความสุข (Wants) ซึ่งประกอบไปด้วย:
- ค่าใช้จ่ายจำเป็น: ค่าเช่าบ้าน/ผ่อนบ้าน, ค่าน้ำ-ค่าไฟ, ค่าเดินทาง, ค่าอาหาร, ค่าโทรศัพท์และอินเทอร์เน็ต, เบี้ยประกันต่างๆ
- ค่าใช้จ่ายเพื่อความสุข: ช้อปปิ้ง, ดูหนัง, ทานข้าวนอกบ้าน, ท่องเที่ยว, งานอดิเรกต่างๆ
เป้าหมายของเงินก้อนนี้คือการใช้ชีวิตในปัจจุบันอย่างมีความสุขและไม่ลำบากจนเกินไป แต่ต้องอยู่ภายใต้งบประมาณ 70% ของรายได้เท่านั้น หากพบว่าค่าใช้จ่ายส่วนนี้เกินงบ อาจถึงเวลาที่ต้องทบทวนว่าเราจะลดรายจ่ายที่ไม่จำเป็นตรงไหนได้บ้าง
2. 20% สำหรับอนาคตทางการเงิน (Save & Invest)
นี่คือส่วนที่สำคัญที่สุดในการ สร้างความมั่งคั่งและอิสรภาพทางการเงิน เงิน 20% นี้ไม่ได้มีไว้เพื่อใช้จ่าย แต่มีไว้เพื่อ “จ่ายให้ตัวเองในอนาคต” (Pay Yourself First) โดยแบ่งเป้าหมายย่อยๆ ได้ดังนี้:
- เงินออมฉุกเฉิน: ควรมีสำรองไว้อย่างน้อย 3-6 เท่าของค่าใช้จ่ายรายเดือน เพื่อรับมือกับเหตุการณ์ไม่คาดฝัน เช่น ตกงาน, เจ็บป่วยกะทันหัน
- การลงทุนระยะยาว: นำเงินไปต่อยอดให้งอกเงยผ่านการลงทุนต่างๆ เช่น กองทุนรวม, หุ้น, อสังหาริมทรัพย์ หรือสินทรัพย์ดิจิทัลตามความเสี่ยงที่ยอมรับได้ เพื่อเป้าหมายใหญ่ในอนาคตอย่างการเกษียณ
- การออมเพื่อเป้าหมายเฉพาะ: เช่น เก็บเงินดาวน์บ้าน, ดาวน์รถ, แต่งงาน หรือไปศึกษาต่อ
วินัยในการกันเงิน 20% นี้ออกมาลงทุนอย่างสม่ำเสมอ คือหัวใจสำคัญที่จะเปลี่ยนจากคนธรรมดาให้กลายเป็นคนที่มีฐานะมั่นคงได้
3. 10% สำหรับการชำระหนี้ หรือ พัฒนาตัวเอง (Debt / Learn & Grow)
เงินก้อนสุดท้ายนี้มีความยืดหยุ่นสูง คุณสามารถเลือกจัดสรรให้เหมาะกับสถานการณ์ของตัวเองได้ โดยมี 2 แนวทางหลักคือ:
- ชำระหนี้สิน (โดยเฉพาะหนี้ดอกเบี้ยสูง): หากคุณมีหนี้บัตรเครดิต, หนี้สินเชื่อส่วนบุคคล การนำเงิน 10% นี้ไปโปะหนี้เหล่านี้ให้หมดเร็วที่สุด คือการลงทุนที่ให้ผลตอบแทนดีที่สุด เพราะมันช่วยลดภาระดอกเบี้ยมหาศาลที่จะกัดกินเงินของคุณในระยะยาว
- การลงทุนในตัวเอง (Self-Investment): หากคุณปลอดหนี้แล้ว การนำเงินส่วนนี้ไปใช้เพื่อพัฒนาความรู้ความสามารถ เช่น ซื้อหนังสือ, ลงคอร์สเรียนทักษะใหม่ๆ, เข้าสัมมนา จะช่วยเพิ่มศักยภาพในการสร้างรายได้ให้สูงขึ้นในอนาคต ซึ่งเป็นการลงทุนที่คุ้มค่าไม่แพ้กัน
วิธีนำสูตร 70-20-10 ไปใช้จริง (Step-by-Step)
ทฤษฎีดูดีแล้ว แต่จะเริ่มลงมือทำอย่างไร? ไม่ยากเลย ลองทำตามขั้นตอนเหล่านี้
- รู้รายรับ-รายจ่ายของตัวเอง: ขั้นแรกสุดคือการทำบัญชีรายรับรายจ่ายอย่างน้อย 1-2 เดือน เพื่อให้เห็นภาพรวมว่าเงินของคุณหายไปไหนบ้าง ปัจจุบันมีแอปพลิเคชันช่วยจัดการมากมาย ทำให้เรื่องนี้ง่ายกว่าที่เคย
- ตั้งเป้าหมายและแบ่งบัญชี: เมื่อรู้รายรับสุทธิแล้ว ให้คำนวณออกมาเป็นตัวเลขที่ชัดเจนตามสัดส่วน 70%, 20%, และ 10% จากนั้นแยกบัญชีธนาคารตามวัตถุประสงค์ เช่น บัญชีใช้จ่าย, บัญชีเงินออม, บัญชีเพื่อการลงทุน
- ทำให้เป็นอัตโนมัติ: วิธีที่ดีที่สุดคือการตั้งค่า “ตัดบัญชีอัตโนมัติ” ทันทีที่เงินเดือนเข้า ให้โอนเงิน 20% ไปยังบัญชีเพื่อการลงทุน และ 10% ไปยังบัญชีชำระหนี้/พัฒนาตัวเองโดยอัตโนมัติ วิธีนี้จะช่วยสร้างวินัยและป้องกันการเผลอใช้เงินเกินงบได้เป็นอย่างดี
- ทบทวนและปรับเปลี่ยน: แผนการเงินไม่ใช่สิ่งที่ตายตัว เมื่อมีรายได้เพิ่มขึ้น หรือมีเป้าหมายในชีวิตที่เปลี่ยนไป ควรกลับมาทบทวนสัดส่วนนี้อย่างน้อยปีละครั้ง เพื่อให้แผนยังคงเหมาะสมกับสถานการณ์ปัจจุบันของคุณ
ตัวอย่างการคำนวณ:
สมมติว่าคุณมีเงินเดือนสุทธิ 30,000 บาท
70% สำหรับใช้จ่าย: 30,000 x 0.70 = 21,000 บาท
20% สำหรับออมและลงทุน: 30,000 x 0.20 = 6,000 บาท
10% สำหรับชำระหนี้/เรียนรู้: 30,000 x 0.10 = 3,000 บาท
ทำไมสูตรการจัดสรรเงิน 70-20-10 ถึงได้ผล?
สูตรนี้ได้รับความนิยมเพราะมันสร้างความสมดุลที่สมบูรณ์แบบให้กับการเงินของคุณ:
- เรียบง่ายและจำง่าย: ไม่ซับซ้อนเหมือนทฤษฎีการเงินอื่นๆ ทำให้ทุกคนสามารถเริ่มต้นได้ทันที
- สร้างสมดุลให้ชีวิต: ไม่ได้บังคับให้คุณต้องประหยัดจนไม่มีความสุข (มี 70% สำหรับใช้จ่าย) แต่ก็ไม่ปล่อยให้คุณใช้เงินจนลืมอนาคต (บังคับออมและลงทุน 20%)
- สร้างวินัยทางการเงิน: การแบ่งเงินเป็นสัดส่วนที่ชัดเจนช่วยสร้างกรอบความคิดและนิสัยการใช้เงินอย่างมีเป้าหมาย
บทสรุป: เริ่มต้นวันนี้เพื่ออนาคตที่ดีกว่า
การสร้างความมั่งคั่ง ไม่ใช่เรื่องของโชคช่วย แต่เป็นผลลัพธ์ของการวางแผนและวินัยทางการเงิน สูตรการจัดสรรเงิน 70-20-10 คือเครื่องมืออันทรงพลังที่จะช่วยให้คุณควบคุมการเงินของตัวเองได้อย่างอยู่หมัด มันเปลี่ยนมุมมองจากการ “ใช้เงินที่เหลือเก็บ” ไปสู่การ “เก็บก่อนใช้”
ไม่ว่าวันนี้รายได้ของคุณจะมากหรือน้อย ลองนำหลักการนี้ไปปรับใช้ เริ่มต้นจากก้าวเล็กๆ แล้วคุณจะพบว่าการเดินทางสู่อิสรภาพทางการเงินนั้น ไม่ได้ไกลเกินจริงเลย