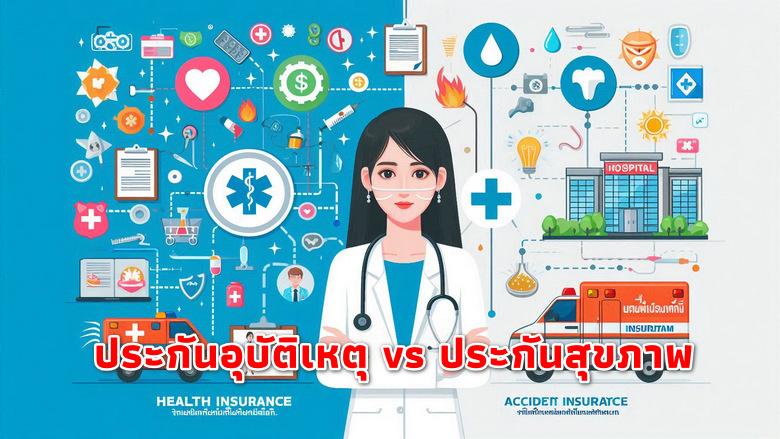
ในโลกของการวางแผนชีวิต การมีหลักประกันความเสี่ยงเป็นสิ่งสำคัญอย่างยิ่ง หลายคนอาจคุ้นเคยกับคำว่า “ประกัน” แต่เมื่อเจาะลึกเข้าไปในรายละเอียด อาจเกิดความสับสนระหว่าง ประกันอุบัติเหตุ และ ประกันสุขภาพ ซึ่งแม้จะดูคล้ายกัน แต่ก็มีความแตกต่างกันอย่างสิ้นเชิง การทำความเข้าใจความแตกต่างเหล่านี้จะช่วยให้คุณสามารถเลือกความคุ้มครองที่เหมาะสมกับความต้องการและไลฟ์สไตล์ของคุณได้อย่างแท้จริง บทความนี้จะพาคุณไปทำความเข้าใจประกันทั้งสองประเภทอย่างละเอียด เป็นขั้นเป็นตอน เพื่อให้คุณตัดสินใจได้อย่างมั่นใจ
ทำความเข้าใจพื้นฐาน: ประกันอุบัติเหตุคืออะไร?
ประกันอุบัติเหตุ หรือ Personal Accident (PA) Insurance คือประกันที่ให้ความคุ้มครองเมื่อผู้เอาประกันภัยได้รับบาดเจ็บ เสียชีวิต หรือทุพพลภาพถาวร อันเนื่องมาจากอุบัติเหตุเท่านั้น โดยไม่รวมถึงการเจ็บป่วยจากโรคภัยไข้เจ็บทั่วไป
ความคุ้มครองหลักของประกันอุบัติเหตุ มักครอบคลุมถึง:
- การเสียชีวิต การสูญเสียอวัยวะ สายตา หรือทุพพลภาพถาวรสิ้นเชิง เนื่องมาจากอุบัติเหตุ
- ค่ารักษาพยาบาลที่เกิดจากอุบัติเหตุ (ตามวงเงินที่กำหนด)
- เงินชดเชยรายได้ระหว่างรักษาตัวในโรงพยาบาล (บางแผน)
- การถูกฆาตกรรมหรือถูกทำร้ายร่างกาย (บางแผน)
ข้อควรรู้: ประกันอุบัติเหตุจะจ่ายค่าสินไหมทดแทนเมื่อเกิดเหตุการณ์ “ฉับพลันทันที” และ “ไม่สามารถคาดการณ์ล่วงหน้าได้” ที่เกิดจากปัจจัยภายนอกร่างกายเท่านั้น
ทำความเข้าใจพื้นฐาน: ประกันสุขภาพคืออะไร?
ประกันสุขภาพ หรือ Health Insurance คือประกันที่ให้ความคุ้มครองค่าใช้จ่ายในการรักษาพยาบาลเมื่อผู้เอาประกันภัยเจ็บป่วยจากโรคภัยไข้เจ็บ หรือได้รับบาดเจ็บจากอุบัติเหตุ รวมถึงการเข้ารับการรักษาตัวในโรงพยาบาล (IPD) และการรักษาพยาบาลผู้ป่วยนอก (OPD) โดยจะเน้นไปที่ค่าใช้จ่ายที่เกี่ยวข้องกับการรักษาพยาบาลโดยตรง
ความคุ้มครองหลักของประกันสุขภาพ มักครอบคลุมถึง:
- ค่ารักษาพยาบาลผู้ป่วยใน (IPD) เช่น ค่าห้อง ค่าอาหาร ค่ายา ค่าผ่าตัด ค่าแพทย์
- ค่ารักษาพยาบาลผู้ป่วยนอก (OPD) เช่น ค่าแพทย์ ค่าเวชภัณฑ์ (สำหรับแผนที่มีความคุ้มครอง OPD)
- ค่าบริการทางการแพทย์อื่นๆ เช่น ค่ารถพยาบาล ค่าปรึกษาแพทย์เฉพาะทาง
- ค่ารักษาพยาบาลกรณีฉุกเฉิน
- ค่ากายภาพบำบัด หรือค่าทำฟัน (สำหรับบางแผนที่ซื้อเพิ่ม)
ข้อควรรู้: ประกันสุขภาพจะคุ้มครองทั้งการเจ็บป่วยและอุบัติเหตุ แต่เงื่อนไขและวงเงินความคุ้มครองสำหรับอุบัติเหตุอาจแตกต่างจากประกันอุบัติเหตุโดยเฉพาะ
ตารางเปรียบเทียบ: ประกันอุบัติเหตุ vs ประกันสุขภาพ
| คุณสมบัติ | ประกันอุบัติเหตุ (PA) | ประกันสุขภาพ |
|---|---|---|
| จุดประสงค์หลัก | คุ้มครองเฉพาะเหตุการณ์ที่เกิดจากอุบัติเหตุเท่านั้น | คุ้มครองค่ารักษาพยาบาลทั้งจากการเจ็บป่วยและอุบัติเหตุ |
| ขอบเขตความคุ้มครอง | การเสียชีวิต, การสูญเสียอวัยวะ, ทุพพลภาพถาวร, ค่ารักษาพยาบาลจากอุบัติเหตุ | ค่ารักษาพยาบาลผู้ป่วยใน (IPD), ผู้ป่วยนอก (OPD), ค่าแพทย์, ค่ายา, ค่าผ่าตัด ฯลฯ |
| สาเหตุการเกิดเหตุ | ต้องเกิดจากอุบัติเหตุ (เหตุการณ์ภายนอกร่างกาย, ฉับพลัน, ไม่คาดคิด) | เกิดจากการเจ็บป่วยหรืออุบัติเหตุก็ได้ |
| วงเงินความคุ้มครอง | มักเป็นวงเงินสำหรับความเสียหายที่เกิดขึ้น เช่น เงินชดเชยการเสียชีวิต, ค่ารักษาพยาบาลจากอุบัติเหตุ | วงเงินสำหรับค่ารักษาพยาบาลต่อครั้ง, ต่อปี หรือต่อโรค |
| ระยะเวลารอคอย (Waiting Period) | โดยทั่วไปไม่มี (คุ้มครองทันทีที่กรมธรรม์มีผล) | มีระยะเวลารอคอยสำหรับโรคทั่วไป (30 วัน) และโรคเรื้อรัง/ร้ายแรง (90-120 วัน) |
| เบี้ยประกัน | มักจะถูกกว่า เนื่องจากความคุ้มครองจำเพาะเจาะจง | มักจะสูงกว่า เนื่องจากความคุ้มครองที่ครอบคลุมกว่า |
| การพิจารณาอนุมัติ | พิจารณาจากอาชีพเป็นหลัก สุขภาพไม่ค่อยเป็นปัจจัยสำคัญ | พิจารณาจากประวัติสุขภาพ อายุ และอาชีพเป็นสำคัญ |
ใครเหมาะกับประกันอุบัติเหตุ?
- ผู้ที่ทำงานในอาชีพที่มีความเสี่ยงสูง เช่น ช่างฝีมือ, ผู้รับเหมา, พนักงานขับรถ, ตำรวจ, ทหาร
- ผู้ที่เดินทางบ่อย หรือมีไลฟ์สไตล์ที่ทำกิจกรรมเสี่ยง เช่น กีฬาผาดโผน
- ผู้ที่ต้องการความคุ้มครองค่ารักษาพยาบาลเฉพาะอุบัติเหตุเพิ่มเติมจากสวัสดิการที่มีอยู่
- ผู้ที่ต้องการค่าชดเชยรายได้หรือเงินปลอบขวัญหากเกิดเหตุไม่คาดฝันจากอุบัติเหตุ
- ผู้ที่มีงบประมาณจำกัด และต้องการเน้นความคุ้มครองในส่วนที่เกิดได้บ่อยและรุนแรง
ใครเหมาะกับประกันสุขภาพ?
- ผู้ที่ต้องการความคุ้มครองค่ารักษาพยาบาลที่ครอบคลุม ทั้งจากการเจ็บป่วยและอุบัติเหตุ
- ผู้ที่ต้องการเข้าถึงโรงพยาบาลเอกชน หรือมีตัวเลือกการรักษาที่ดีขึ้น
- ผู้ที่ไม่มีสวัสดิการรักษาพยาบาลที่ดีพอจากที่ทำงาน หรือต้องการเพิ่มความมั่นคงทางการเงิน
- ผู้ที่กังวลเรื่องค่าใช้จ่ายทางการแพทย์ที่อาจเกิดขึ้นในอนาคต เช่น โรคร้ายแรง
- ผู้ที่ต้องการวางแผนทางการเงินเพื่อรับมือกับภาวะฉุกเฉินทางการแพทย์
ควรเลือกแบบไหนดี? คำแนะนำเพื่อการตัดสินใจ
การเลือกระหว่างประกันอุบัติเหตุและประกันสุขภาพ ไม่ใช่การเลือก “อย่างใดอย่างหนึ่ง” เสมอไป แต่เป็นการพิจารณาจากความต้องการและสถานการณ์ส่วนบุคคล:
- ประเมินความเสี่ยงและไลฟ์สไตล์ของคุณ:
- หากคุณทำงานในสภาพแวดล้อมที่เสี่ยงต่ออุบัติเหตุ หรือเป็นคนชอบกิจกรรมแอดเวนเจอร์: ประกันอุบัติเหตุเป็นสิ่งจำเป็นอย่างยิ่ง
- หากคุณมีความกังวลเรื่องสุขภาพทั่วไป การเจ็บป่วยบ่อย หรือต้องการเข้าถึงการรักษาที่ดี: ประกันสุขภาพคือคำตอบ
- พิจารณาสวัสดิการที่มีอยู่:
- ตรวจสอบสวัสดิการจากที่ทำงาน สปสช. หรือประกันสังคม ว่ามีความคุ้มครองในส่วนใดบ้าง หากมีช่องว่างที่ยังไม่ครอบคลุม ให้พิจารณาซื้อประกันเพิ่มเติมในส่วนนั้น
- หากสวัสดิการที่มีอยู่ครอบคลุมเรื่องเจ็บป่วยดีอยู่แล้ว อาจพิจารณาซื้อประกันอุบัติเหตุเพิ่มเพื่อปิดช่องโหว่ด้านอุบัติเหตุโดยเฉพาะ
- งบประมาณ:
- ประกันอุบัติเหตุมักมีเบี้ยประกันที่ถูกกว่า หากงบประมาณจำกัด แต่อยากมีหลักประกันขั้นต้น ประกันอุบัติเหตุก็เป็นทางเลือกที่ดี
- ประกันสุขภาพมีเบี้ยประกันที่สูงกว่า แต่ให้ความคุ้มครองที่ครอบคลุมและหลากหลายกว่า
- ความเป็นไปได้ในการมีทั้งสองอย่าง:
- สำหรับผู้ที่ต้องการความคุ้มครองที่สมบูรณ์แบบ การมีทั้งประกันอุบัติเหตุและประกันสุขภาพควบคู่กันไป ถือเป็นทางเลือกที่ดีที่สุด ประกันสุขภาพจะดูแลค่าใช้จ่ายเจ็บป่วยและอุบัติเหตุทั่วไป ในขณะที่ประกันอุบัติเหตุจะเข้ามาเสริมในส่วนของค่าชดเชยการสูญเสียอวัยวะ หรือเงินชดเชยกรณีทุพพลภาพจากอุบัติเหตุ ซึ่งประกันสุขภาพอาจไม่ได้ให้ความคุ้มครองในวงเงินที่สูงเท่า
การทำความเข้าใจความแตกต่างระหว่าง ประกันอุบัติเหตุ และ ประกันสุขภาพ เป็นสิ่งสำคัญในการวางแผนชีวิตและการเงินในระยะยาว ประกันอุบัติเหตุเน้นความคุ้มครองเฉพาะเหตุการณ์ไม่คาดฝันที่เกิดจากปัจจัยภายนอก ในขณะที่ประกันสุขภาพให้ความคุ้มครองที่ครอบคลุมทั้งการเจ็บป่วยและอุบัติเหตุ การเลือกประกันที่เหมาะสมขึ้นอยู่กับความต้องการส่วนบุคคล งบประมาณ และสวัสดิการที่มีอยู่ การมีหลักประกันที่เพียงพอจะช่วยลดภาระทางการเงินและสร้างความอุ่นใจให้กับคุณและครอบครัวได้เป็นอย่างดี อย่ารอช้าที่จะพิจารณาทางเลือกที่ดีที่สุดสำหรับคุณในวันนี้!